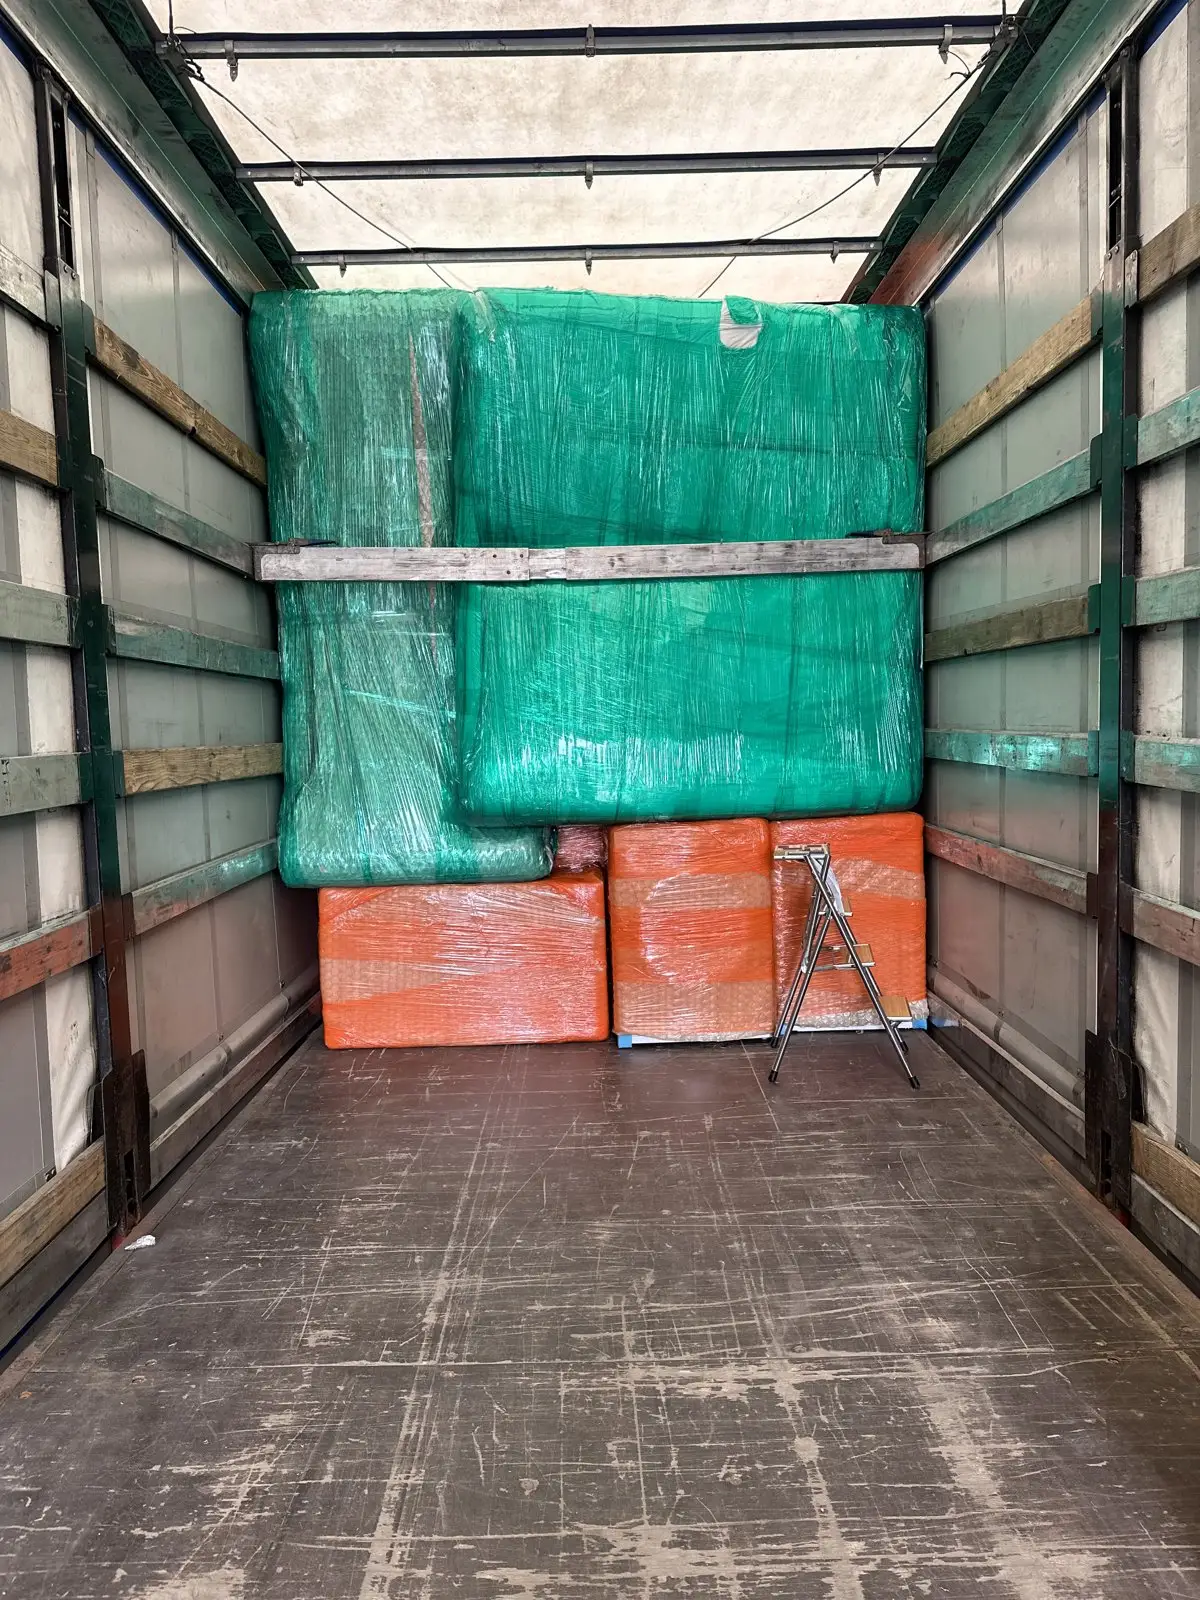
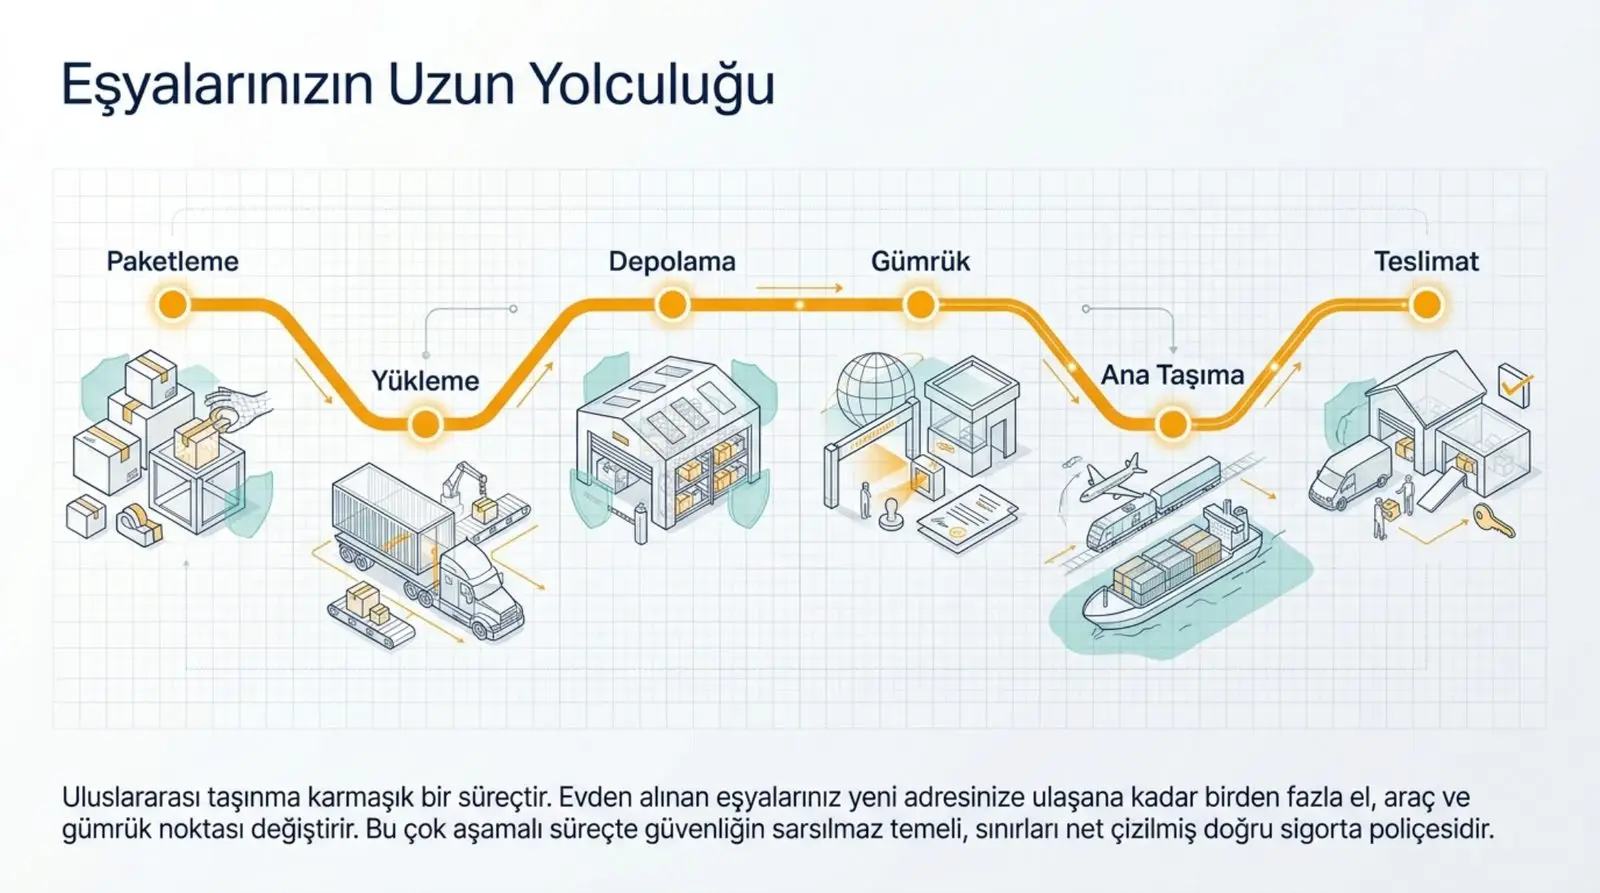
Uluslararası taşınmada eşyanız evden çıkıp yeni adrese ulaşana kadar paketleme, yükleme, yol, gümrük, gerekirse depolama ve teslimat aşamalarından geçer. Saral Lojistik all-risk eşya sigortası seçeneğiyle çalışır ve taşıma öncesinde kapsamın ne olduğunu, neyin dışarıda kaldığını yazılı olarak verir. Bu sayfa, teklifte gördüğünüz sigorta satırının ne anlama geldiğini açıklıyor: taşıyıcı sorumluluğu ile eşya sigortası arasındaki fark, teminatı belirleyen unsurlar, kapsam dışı kalanlar ve hasar hâlinde ne yapacağınız. “Sigortalı taşıma” cümlesinin tek başına bir şey söylemediğini bu sayfayı okuduktan sonra göreceksiniz.
Taşıyıcı sorumluluğu ile eşya sigortası aynı şey değil
Taşıyıcı sorumluluğu her taşımada var; nakliyecinin kendi kusurundan doğan zararlar için geçerli. Uluslararası kara taşımacılığında bu sorumluluk CMR sözleşmesine bağlı ve kilo başına bir üst sınırla sınırlı; ödeme eşyanın gerçek değeri üzerinden değil, ağırlık ve sözleşme limiti üzerinden hesaplanabiliyor. Yani 20 kiloluk bir televizyon için ödenebilecek tutar televizyonun fiyatından çok düşük olabilir.
All-risk eşya sigortası bunun üstüne, eşyanızın beyan ettiğiniz değeri üzerinden yapılan ayrı bir poliçe. Kırılma, kayıp, taşıma sırasında oluşan fiziksel hasar ve hırsızlık gibi riskler poliçe şartlarına göre kapsama girer. Biz bu poliçeyi beyan edilen değerin yüzde 3,5’i karşılığında teklife ekliyoruz; isteğe bağlı, ama beyan değeri yüksek eşyalarda tavsiye ediyoruz.
Teminatı ne belirliyor
Her taşıma aynı şartlarda değil. Poliçe hazırlanırken şunlara bakılıyor: taşımanın nereden nereye olduğu, kara yolu mu feribotlu mu (Kıbrıs ve İngiltere’de deniz geçişi var), eşyanın beyan edilen toplam değeri, hassas ya da özel nitelikli eşya bulunup bulunmadığı, paketlemeyi kimin yaptığı, depolama ve aktarma olup olmadığı. Sigortanın hangi aşamalarda geçerli olduğu ve teminat limitleri taşıma sözleşmesinde ve poliçede yazılı olur.
Neler kapsama girebiliyor
Poliçe şartlarına bağlı olarak: yükleme ve boşaltmada oluşan fiziksel hasar; yolda kırılma, çatlama, ezilme; aracın karıştığı kaza; yangın ve benzeri olaylar; taşıma sırasında kayıp; hırsızlık; aktarma ve depolama sırasında oluşan bazı hasarlar; feribot geçişinde konteyner ya da araç kaynaklı zararlar; teslimatta ortaya çıkan belirli fiziksel hasarlar. Bu liste genel; bir olayın kapsama girip girmediği ilgili poliçenin özel şartlarına göre değerlendirilir.
Neler kapsam dışında kalabiliyor
Önceden var olan hasarlar; normal kullanımdan gelen çizik ve yıpranma; eşyanın kendi yapısından kaynaklanan bozulma; yetersiz ya da hatalı ambalajlama; taşımadan kaynaklandığı kanıtlanamayan mekanik arızalar; nakit para, mücevher ve kıymetli madenler; pasaport, kimlik ve diğer kişisel belgeler; gecikme yüzünden oluşan konaklama ve gelir kayıpları; gümrük vergileri, cezalar ve resmî işlem masrafları; poliçede açıkça yazan diğer istisnalar. Nakit, mücevher, kişisel belgeler ve manevi değeri yüksek küçük eşyaları yanınızda taşımanızı öneriyoruz.
Ambalajlama sigortayı etkiliyor
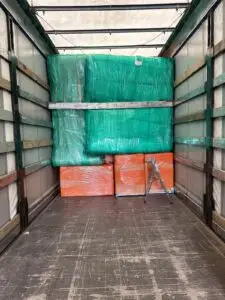
Müşterinin paketlediği kolilerde hasarın ambalaj yetersizliğinden kaynaklandığı değerlendirilirse sigorta kapsamı etkilenebilir. Bu yüzden cam ve porselen, televizyon ve elektronik, aynalar, beyaz eşya, cam ya da mermer yüzeyli mobilya, müzik aletleri, antika ve deformasyona açık mobilyayı bizim paketlememizi öneriyoruz. Kendiniz paketlemek isterseniz olur; teklifte hangi kalemleri sizin, hangilerini bizim paketlediğimiz yazılır ve sigorta şartı buna göre netleşir.
Değer beyanı
Poliçe beyan ettiğiniz değer üzerinden yapılır; hasar hâlinde ödeme de o değere göre. Yükleme günü hazırladığımız numaralı eşya listesinde her kalemin adı, marka ve modeli, adedi, yaklaşık değeri, kullanılmış ya da yeni olduğu ve mevcut durumu yazar; varsa fatura, fotoğraf ve seri numarası dosyaya eklenir. Eşyanın gerçek değerinden düşük bildirilmesi hasar hâlinde ödenecek tutarı düşürür; bu yüzden değeri gerçeğe uygun yazmanızı istiyoruz.
Depolama ve gümrük aşamaları
Eşya varış ülkesine ulaşmadan önce geçici olarak depolanabilir ya da aktarma noktasından geçebilir. Sigortanın bu aşamalarda devam edip etmediği poliçeye göre değişir. Teklif aşamasında şunları birlikte kontrol ediyoruz: poliçe kapıdan kapıya mı; geçici depolama dahil mi; gümrükte bekleme sırasında teminat sürüyor mu; varış ülkesindeki yerel teslimat kapsamda mı; feribot geçişi dahil mi; depolama için süre sınırı var mı.
Hasar hâlinde ne yapmalı
Teslimatta eşyanızı kontrol edin. Ambalajda yırtılma, ezilme, ıslanma ya da başka bir hasar görürseniz durumu teslim tutanağına o anda yazdırın; sigorta dosyası bu tutanakla açılır. Sonra: hasarlı eşyanın ve ambalajının fotoğrafını çekin, koli numarasını not edin, ambalajı ve hasarlı parçaları saklayın, bize en kısa sürede haber verin, varsa fatura ve değer belgelerini paylaşın, poliçedeki bildirim süresine uyun, inceleme bitmeden eşyayı atmayın ya da onarmayın. Dosyanın değerlendirilmesi poliçe şartlarına ve sigorta şirketinin inceleme sürecine göre yapılır; biz dosyayı sizin adınıza takip ediyoruz.
Belgelerimiz
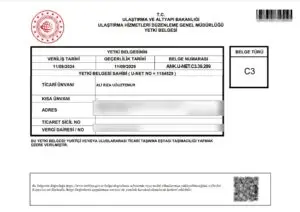
Uluslararası ev eşyası taşımacılığı için C3 yetki belgemiz ANK.U-NET.C3.39.289 (11/09/2029’a kadar geçerli), yurt içi için K1* belgemiz İST.U-NET.K1*.41.174306; ikisi de e-Devlet‘ten doğrulanabilir. Taşımalar CMR belgesiyle yapılır.
Bize ulaşın
Sigorta seçenekleri ve teklif için +90 532 165 73 22 (cep) veya +90 212 594 73 23 (sabit). Yazılı için iletişim formu.
Rehberin tamamını yanınızda tutmak isterseniz: Uluslararası Evden Eve Nakliyatta Sigorta Rehberi (PDF, 12 sayfa).
Sigorta kapsamı; poliçenin genel ve özel şartlarına, taşıma sözleşmesine ve beyan edilen eşya bilgilerine göre belirlenir. Bu sayfa genel bilgilendirme amaçlıdır; kesin teminat ve ödeme koşulları ilgili poliçede yer alır.